 FEC
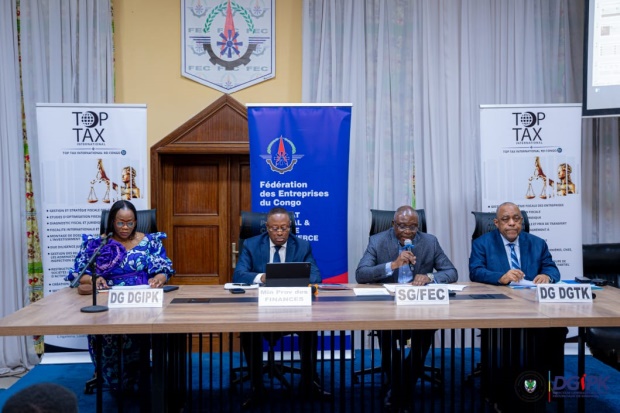
À la suite de la dissolution de la Direction Générale des Recettes de Kinshasa (DGRK) et de son remplacement par deux nouvelles régies financières, à savoir la Direction Générale des Impôts Provinciaux de Kinshasa (DGIPK) et la Direction Générale des Droits, Taxes et Redevances de Kinshasa (DGTK), la Fédération des Entreprises du Congo (FEC) a organisé une matinée fiscale à l’intention de ses membres de Kinshasa. Tenue sous la supervision de Monsieur John NKONO MUBUALUDIMI, Secrétaire Général de la FEC, cette rencontre visait à présenter les missions et attributions des deux nouvelles régies, ainsi qu’à apporter des clarifications sur les modalités de gestion de la période transitoire.
Cette activité, beaucoup attendue par les opérateurs économiques au vu des préoccupations recueillies sur terrain, a été animée personnellement par Monsieur Magloire KABEMBA, Ministre Provincial des Finances, Economie et Numérique de la Ville de Kinshasa. Il a été accompagné par Madame LINDA YEMA Noono, Directrice Générale de la DGIPK et par Monsieur WASONGOLUA NDONGOLO Venant Placide, Directeur Général de la DGTK.
L’organisation technique et matérielle de cette matinée a été assurée par le Cabinet TOP TAX INTERNATIONAL, membre de la FEC, qui a traité et filtré les préoccupations fondamentales des membres recueillies au niveau de la FEC pour être soumises aux autorités provinciales. Sa contribution dans l’organisation de cette activité a été d’une importance cruciale.
Dans son Mot, Monsieur John NKONO MUBUALUDIMI, Secrétaire Général de la FEC a, après avoir remercié le dynamisme du Ministre Provincial des Finances et de son équipe, relevé que l’objectif primordial de cette matinée était de fixer les entreprises sur les aspects fondamentaux suivants : (i) l’attitude à adoptée pendant la période transitoire organisée par Arrêté provincial du 17 septembre 2026 ; (ii) les services habilités à percevoir les impôts, droits, taxes et redevances de la ville de Kinshasa et à diligenter des missions de contrôle pendant la période transitoire ; (iii) les garanties de sécurité par rapport à l’utilisation de la plateforme irms-dgrk et les Notes de perception de l’ancienne régie « DGRK » pour le paiement des impôts, droits, taxes et redevances et la sécurisation d’apurement des preuves de paiement et (iv) la limitation des interventions en matière de gestion et de contrôle des contribuables entre l’ancienne régie « DGRK » et les nouvelles régies « DGIPK » et « DGTK » pendant la période transitoire.
Aussi, a-t-il imploré la diligence d’accorder un traitement particulier à la problématique de la réclamation de l’Impôt sur les revenus locatifs « IRL » sur les indemnités de logement versés aux travailleurs occupants leurs propres maisons ou celles de leurs épouses. C’est une problématique qui risque d’enclencher des tensions sociales au niveau des entreprises étant donné que le salaire revêt un caractère alimentaire et ne peut faire l’objet de retenue à la source que dans les cas prévus par le Code du travail.
L’Associée du Cabinet TOP TAX INTERNATIONAL a, après avoir rappelé les différents textes ayant créé les deux nouvelles régies, relevé les grandes préoccupations des entreprises qui nécessitent des clarifications et des précisions du Ministre Provincial des Finances et des Directeurs Généraux de deux nouvelles régies provinciales pour élaguer toutes les zones d’ombre.
Ces préoccupations se résument sur les trois axes ci-après : (i) la problématique de non apurement dans la plateforme de la DGRK des preuves de paiement des retenues locatives ce qui crée l’insécurité pour les entreprises ; (ii) la prolifération des missions de contrôle de différents services de la ville pendant la période transitoire et (iii) la question de la gestion des contribuables à la suite de l’instruction de la Directrice Générale de la DGIPK clôturant les missions de contrôle. Elle a également relevé la nécessité de fixer les entreprises sur la fin de la période transitoire.
Dans son allocution, Monsieur Magloire KABEMBA, Ministre Provincial des Finances, Economie et Numérique de Kinshasa a commencé par félicité la FEC pour avoir pris cette initiative de faciliter le dialogue permanent entre l’administration financière et les opérateurs économiques. Il a souligné que cette grande réforme structurelle ayant abouti au remplacement de la DGRK par deux régies financières, à savoir DGIPK et DGTK, s’aligne à l’ossature de l’administration fiscale au niveau du Pouvoir central.
Permettre une meilleure appropriation par les entreprises, il a souligné la nécessité d’intensifier la communication auprès des contribuables. Aussi, a-t-il rappelé, l’objectif de cette matinée est fondamentalement d’apporter des clarifications et d’orientations aux entreprises par rapport à l’organisation de la période transitoire. Ainsi, il a passé la parole aux Directeurs Généraux de la DGIPK et de la DGTK pour présenter les missions de leur régie et de répondre aux préoccupations opérationnelles relevées par entreprises les membres de la FEC.
Dans sa présentation, Madame LINDA YEMA Noono, Directrice Générale de la Direction Générale des Impôts Provinciaux de Kinshasa, « DGIPK » en sigle, a renseigné que les prérogatives et les compétences de sa régie sont fixées aux articles 3 et 4 de l’Arrêté Provincial n° SC/1730/CAB/GOUVVILLE/DBL/MBC/2026 du 16 juin 2026.
Les interventions de la DGIPK ne reposent que sur l’encadrement de 3 impôts ci-après : (i) impôt sur les propriétés bâties et non bâties, connu sous la dénomination de l’impôt foncier ; (ii) Impôt sur les revenus locatifs ainsi que (iii) Impôt sur les véhicules, appelé couramment vignette.
Elle a souligné que les services opérationnels de gestion des contribuables au niveau de la DGIPK sont maintenant organisés de la manière suivante : (i) Direction des Personnes Morales ; (ii) Direction de Grands Contribuables Personnes Physiques et (iii) Direction de suivi des Centres des recettes fiscales pour les petits contribuables personnes physiques.
Poursuivant, elle a rappelé que pour permettre un passage apaisé et un transfert coordonné des fichiers de la DGRK vers la DGIPK, le Ministre Provincial des Finances a, par son Arrêté provincial n° SC/043/GPK/MIN.FIN.ECO.NUM/CR/KKS/2026 du 17 septembre 2026, organisé une période transitoire de gestion, de recouvrement et de contrôle des impôts. Pendant la période transitoire, les obligations sont exécutées par les agents de l’ancienne régie « DGRK ». Elle a rencontré les grandes préoccupations relevées par la FEC, à travers le Cabinet TOP TAX INTERNATIONAL, de la manière ci-après :
- Toutes les missions de contrôle diligentées par son prédécesseur (Charge de mission de la DGRK) sont clôturées par l’Instruction n° 01/DGIPK/DGE/LYN/009/HLN/2026 qu’elle a signé en date du 30 septembre 2026. Les dossiers de contestation sont traités au niveau de la Commission ad hoc mise en place sous la supervision du Directeur Général Adjoint en charge de questions techniques ;
- A partir du 1er octobre 2026, tous les ordres de mission pour le contrôle sur place ne peuvent être signés que par la Directrice Générale de la DGIPK. Toutefois, les demandes de renseignements peuvent être diligentées par le Directeur des Impôts de la DGRK ;
- Pour la question d’apurement des paiements, le problème technique qui s’était posé a été résolu. Les récépissés sont maintenant disponibles.
Intervenant à son tour, Monsieur WASONGOLUA NDONGOLO Venant Placide, Directeur Général de la Direction Générale des Droits, Taxes et Redevances de Kinshasa, « DGTK » en sigle, a rappelé que les missions de sa régie sont fixées par les articles 3 et 4 de l’Arrêté provincial n° SC/1728/CAB/GOUVILLE/DBL/MBC/2026 du 16 juin 2026. Il a rappelé que la DGTK encadre les recettes non fiscales.
Les préoccupations relevées par les entreprises ont été rencontrées par le Ministre Provincial des Finances et par les Directeurs Généraux de la DGIPK et de la DGTK de la manière développée :
- Concernant la problématique de la réclamation de l’IRL sur les indemnités de logement, le Ministre provincial des Finances a relevé que cet impôt concerne les travailleurs propriétaires qui bénéficient des indemnités de logement. L’employeur est le redevable légal pour faire la retenue à la source sur le salaire. Etant donné que c’est une question sensible au regard du caractère alimentaire du salaire, la problématique doit être traitée au niveau de la Commission mixte Ville-FEC pour trouver des voies de sortie consensuelles et après tenir une matinée fiscale particulière pour présenter ces voies de sortie aux entreprises. En attendant, il n’y a pas de moratoire, la DGRK va continuer à poser des actes.
- Sur la question de réduction des intervenants, le Ministre provincial des Finances a souligné que la politique du Gouvernement est d’arriver à l’Autorité Unique des Recettes qui va encadrer les impôts, droits, taxes et redevances du Pouvoir central, des Provinces et des Entités territoriales décentralisées. Cette politique exige la modification de la Constitution pour retirer à la province les prérogatives d’organiser ses procédures de perception et de contrôle des impôts, droits et taxes provinciaux. En attendant que cette politique soit matérialisée, la Ville de Kinshasa a estimé de remplacer la DGRK par la DGIPK et la DGTK pour mieux mobiliser ses ressources.
- En rapport avec l’organisation de la période transitoire, le Ministre Provincial a précisé que tous les titres sont émis avec l’en-tête de l’ancienne DGRK dissoute. La transition ne couvre que l’exercice fiscal en cours (2026), à partir du 1er janvier 2027, les nouvelles régies financières deviendront effectives dans tous les aspects (administratif et technique). En attendant l’adoption de deux Edit qui organisent la procédure des impôts et des recettes non fiscales de la ville de Kinshasa, l’Edit n° 005/2021 du 31 décembre 2021 est toujours en vigueur pour l’encadrement de la procédure de perception et de recouvrement des impôts, droits, taxes et redevances dus à la ville de Kinshasa.
- Faisant suite au conflit de compétence sur terrain par rapport à la liquidation des droits d’occupation des entreprises publiques, le Ministre a insisté sur le fait que la Division urbaine de l’Aménagement du territoire n’a pas d’actes générateurs des recettes et ce, au regard de l’Ordonnance-loi n° 18/004 du 13 mars 2018. Toutes les Notes émises par la Division de l’Aménagement du territoire doivent être contestées. Seule la Division urbaine de l’Urbanisme est compétente pour constater et liquider les droits d’occupation des entreprises publiques.
- Pour permettre une bonne gestion des recettes non fiscales, le Ministre provincial des Finances, complété par le Directeur Général de la DGTK, a informé aux entreprises qu’un travail est en cours pour produire une nomenclature annotée des droits, taxes et redevances de la province pour permettre une compréhension aisée. La FEC sera associée à ces travaux.
- Le problème de délivrance des imprimés de valeur (vignette) pour attester le paiement de l’impôt sur les véhicules a été résolu, a rassuré la Directrice Générale de la DGIPK. Pour l’année fiscale 2026 et 2027, les vignettes seront directement remises aux contribuables lors du paiement. Pour la question de l’IRL, la DGRK va continuer poser des actes en attendant les concertations entre la ville et la FEC au niveau de la Commission mixte.
- La taxe d’estampillage est gérée par la Régie d’estampillage de Kinshasa « RESKIN » et non la DGRK. Concernant la délivrance des titres de paiement, la RESKIN utilise encore les Notes de perception de la DGRK.
La rationalisation des recettes non fiscales pour une mieux compréhension auprès des entreprises étant d’actualité, les travaux de validation de la nomenclature annotée seront organisés dans le meilleur délai pour prendre en charge les préoccupations des entreprises.