 Jemima Kasongo
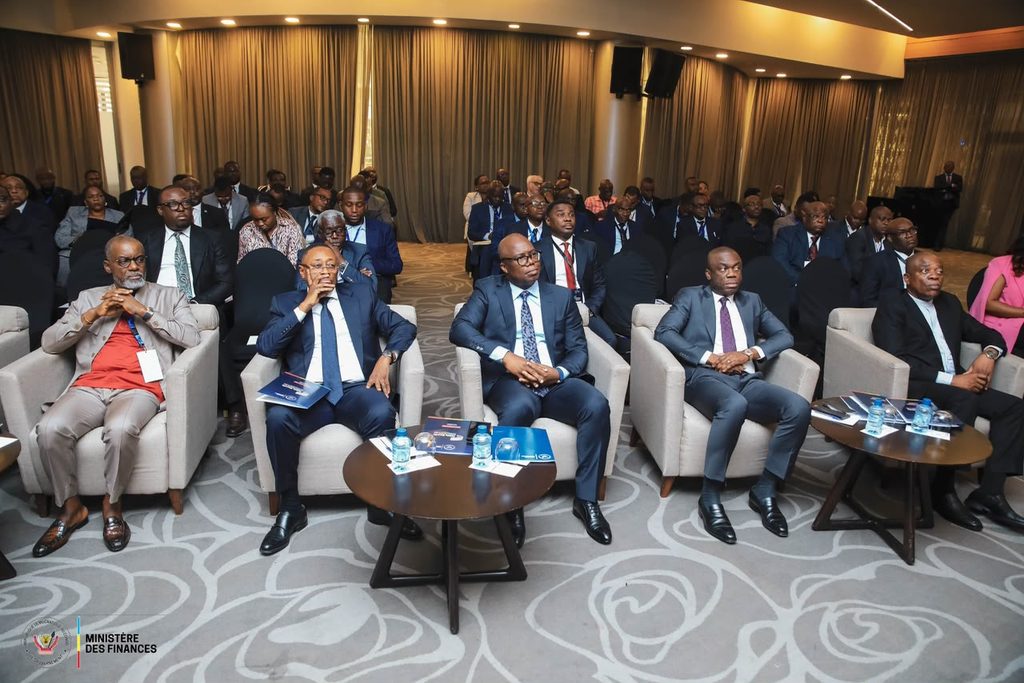
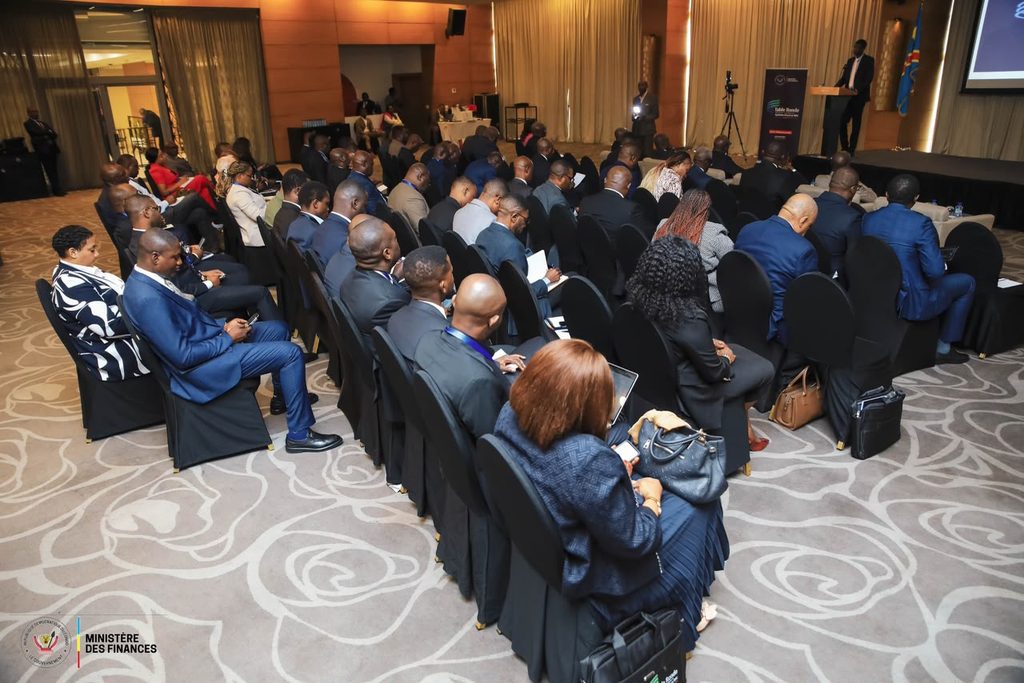
En préparation de la table ronde internationale sur la réforme du système fiscal congolais, sous le thème : « vers un système fiscal plus attractif, équitable et performant », le Ministre des Finances a réuni, du dimanche 13 à lundi 21 septembre 2026, à l’Hôtel Rotana, les experts de son Cabinet, des Cellules des réformes, des Régies financières nationales et provinciales, du secteur privé (FEC et COPEMECO), du corps académique ainsi que des experts indépendants pour enrichir, valider et poser le diagnostic des problèmes qui gangrènent le système fiscal congolais actuel.
Ces assises, après échanges intenses, ont permis aux Experts de poser le diagnostic correct des problèmes du système fiscal actuel et formuler des recommandations assorties d’un chronogramme (textes légaux et réglementaires, outils et décisions) de matérialisation.
L’objectif primordial de cette réforme structurelle du système fiscal dans son ensemble est d’asseoir un système fiscal prenant en compte : (i) l’attractivité des investissements, (ii) la compétitivité des entreprises, (iii) l’environnement propice au climat des affaires en réduisant sensiblement les coûts de la conformité fiscale et (iv) l’équité fiscale par en contrepoids des objectifs de mobilisation des recettes.
5 groupes thématiques ont été mis en place pour faciliter une analyse approfondie et constructive du diagnostic posé. Il s’agit des groupes ci-après :
- Définir la politique et les procédures fiscales, en mettant un accent particulier sur les secteurs stratégiques ;
- Préparer la transformation digitale des Régies financières ;
- Organiser la transition des Administrations financières vers l’Autorité Unique des Recettes de la République Démocratique du Congo « AUR-RDC », qui va également inclure les Régies provinciales ;
- Produire un benchmark de la fiscalité de la RDC à celles des pays à forte attractivité des investissements étrangers ;
- Repenser sur la fiscalité des provinces et des entités territoriales décentralisées.
Les travaux ont abouti à l’élaboration de la Matrice des orientations stratégiques pour réformer le système fiscal congolais. Cette matrice sera développée lors de la table ronde internationale qui va se tenir dans les prochains jours.
Toutefois en termes de grandes orientations stratégiques ayant une incidence positive sur l’amélioration du climat des affaires, l’attractivité des investissements et la compétitivité des entreprises, il y a lieu de retenir ce qui suit :
I. Orientation stratégique 1 : « création de l’AUR-RDC ».
Le résultat attendu est la réduction sensible de nombre des services intervenant auprès des opérateurs économiques en matière de contrôle. Ici les interventions des Régies financières nationales et provinciales, des Services d’assiette, des Services étatiques non habilité et des Etablissements publics bénéficiant de la parafiscalité seront remplacées par une seule intervention de l’Autorité Unique des Recettes de la République Démocratique du Congo « AUR-RDC ».
Cette orientation stratégique assainit l’environnement des affaires dans ses volets rationalisation des missions de contrôle, réduction des coûts de conformité fiscale par rapport au nombre des déclarations à souscrire et mobilisation des ressources financières et humaines pour répondre aux interventions des services étatiques.
II. Orientation stratégique 2 : « Politique et procédures fiscales lisibles et prévisibles pour les opérateurs économiques en termes des obligations fiscales ».
Le résultat attendu est une image lisible et prévisible des obligations fiscales pour opérateurs économiques en se basant sur une charte fiscale (obligations déclaratives et contrôle). Il sera question de rationaliser les impôts, droits, taxes et redevances du Pouvoir central, de la Province et des Entités territoriales décentralisées ainsi que de revoir la parafiscalité économique dont bénéficiant les Etablissements publics.
Cette orientation stratégique a pour incidence sur de réduire les charges d’exploitations pour rendre les entreprises compétitives. La rationalisation des prélèvements fiscaux et parafiscaux est l’un de pilier stratégique pour pousser les opérateurs œuvrant dans l’économie informel à se formaliser.
Les réformes ayant un impact sur la modification des procédures, des taux, de l’assiette imposable et l’institution des nouvelles impositions, ne peuvent être appliquer immédiatement mais dans un délai raison (5 ans) pour garantir un régime fiscal stable et permettre aux opérateurs économiques de faire des prévisions.
Ainsi, l’investisseur aura une lisibilité et une prévisibilité sur ses charges fiscales et ses obligations déclaratives pendant une période de 5 ans lorsqu’il élabore son plan d’investissement.
III. Orientation stratégique 3 : « la coordination et l’évaluation des régimes fiscaux dérogatoires ou avantages ».
Le résultat attendu est de garantir un régime fiscal attractif pour les investissements. Il sera procédé à des évaluations de différents régimes fiscaux dérogatoires pour faire des ajustements dans les secteurs stratégiques et à forte valeur ajoutée.
Pour les secteurs stratégiques : Mines, Hydrocarbures, Télécommunications, Industrie manufacturière et Agriculture, des mesures particulières d’accompagnement et d’attractivité des investissements ont été définies.
Aussi, un accent particulier a été mis sur le développement de l’Industrie de la défense qui représente un pourcentage considérable du PIB.
IV. Orientation stratégique 4 : « la coordination des mécanismes de recouvrement forcé et des mesures de poursuite engagés par les Régies financières ».
Le résultat attendu est la coordination des mécanismes de recouvrement forcé et des mesures de poursuite (ATD, scellé) engagés par les Régies financières, en attendant que l’AUR-RDC soit effectivement opérationnelle, pour éviter aux entreprises d’être asphyxiées et leurs trésoreries impactées.
V. Orientation stratégique 5 : « la rationalisation des impositions des provinces objet de conflit ».
Le résultat attendu est de revoir profondément la structure fiscale actuelle des provinces et des ETD pour remonter au niveau du Pouvoir central des impôts, des taxes et des redevances qui font l’objet de conflit. Les cas illustratifs :
- L’impôt sur les revenus locatif « IRL » doit être supprimer au niveau de la province pour deux raisons : (i) l’Imposition des personnes physiques qui prend en compte tous les revenus réalisés ou encaissés et (ii) la suppression du système d’imposition cédulaire sur les revenus avec l’adoption de la réforme IS-IRPP ;
- L’impôt sur le véhicule « vignette » doit quitter la province pour le Pouvoir central afin d’éviter à un véhicule qui circule sur le territoire de plus d’une province d’acquitter la vignette dans chaque province ;
- La taxe de mise en consommation des biens de production locale (ciment, farine, boissons, etc) doit être supprimer pour éviter la redondance des prélèvements sur la consommation (TVA, droits d’accises et droits de consommation provinciale) qui grèvent un bien ou un service et surenchérit le prix auprès du dernier consommateur ;
- La taxe d’estampillage doit être supprimer au niveau de la province pour éviter la multiplicité des systèmes de traçabilité.